📌 한입 요약
성년 자녀가 결혼할 때 부모가 1억5천만원을 지원하는 경우, 조건을 충족하면 기존 증여재산공제 5천만원과 혼인 증여재산공제 1억원을 함께 활용할 수 있어요. 하지만 세금 없이 줄 수 있는 금액과 부모가 노후에 안전하게 줄 수 있는 금액은 전혀 다른 문제입니다. 1억5천만원은 단순히 나누면 월 50만원씩 25년을 쓸 수 있는 돈이기도 해요.
자녀 결혼자금 1억5천만원, 내 노후에는 어떤 영향을 줄까?

📌 한입 요약
성년 자녀가 결혼할 때 부모가 1억5천만원을 지원하는 경우, 조건을 충족하면 기존 증여재산공제 5천만원과 혼인 증여재산공제 1억원을 함께 활용할 수 있어요. 하지만 세금 없이 줄 수 있는 금액과 부모가 노후에 안전하게 줄 수 있는 금액은 전혀 다른 문제입니다. 1억5천만원은 단순히 나누면 월 50만원씩 25년을 쓸 수 있는 돈이기도 해요.
📌 한입 요약
퇴직금 3억원이 IRP에 들어오면 마음이 급해질 수 있어요. “이 큰돈을 그냥 두면 손해 아닌가?”, “추천받은 포트폴리오대로 빨리 투자해야 하지 않을까?”라는 생각이 들기 때문이죠. 하지만 은퇴 직후에는 무엇을 살 것인가보다 무엇을 서두르지 않을 것인가가 더 중요할 수 있어요.
시리즈 130. 김정아 박사의 도스토옙스키 완역 이야기 ②
지난 편에서 김정아 박사님이 10년간 새벽마다 번역에 매달린 이야기를 전해드렸어요. 그중 이 말이 유독 마음에 남았어요. “워렌 버핏하고 밥 한 끼 먹으려 해도 몇십 억인데, 저는 매일 새벽 그 천재 작가와 1대1 데이트를 했어요. 저는 남는 장사를 한 거예요.”
인문학적 경험을 투자 용어로 설명하신 건데, 곱씹어보니 이게 정확히 복리의 구조더라고요. 오늘은 그 얘기를 노후자금에 대입해서 풀어볼게요.
📌 한입 요약
노후자금은 수익률보다 ‘루틴이 만드는 시간’의 문제예요. 매달 같은 금액을 얼마나 오래 넣느냐에 따라 결과가 기하급수적으로 벌어지거든요. 월 30만원·50만원을 10년·20년·30년 넣었을 때 실제로 얼마가 되는지 계산해봤어요.
시리즈 133. 김정아 박사의 도스토옙스키 완역 이야기 ⑤
📌 한입 요약
김정아 박사는 50대에 도스토옙스키 완역이라는 프로젝트를 시작해 60대에 완성했어요. “이 나이에 뭘 새로 시작해”라는 생각에 미루고 있다면, 이 이야기가 인생 후반전을 바라보는 관점을 바꿔줄 수 있어요. 10년 유산 만들기, 어른의 관용, 통장 잔고만큼 중요한 마음의 내공까지 정리했어요.
📌 한입 요약
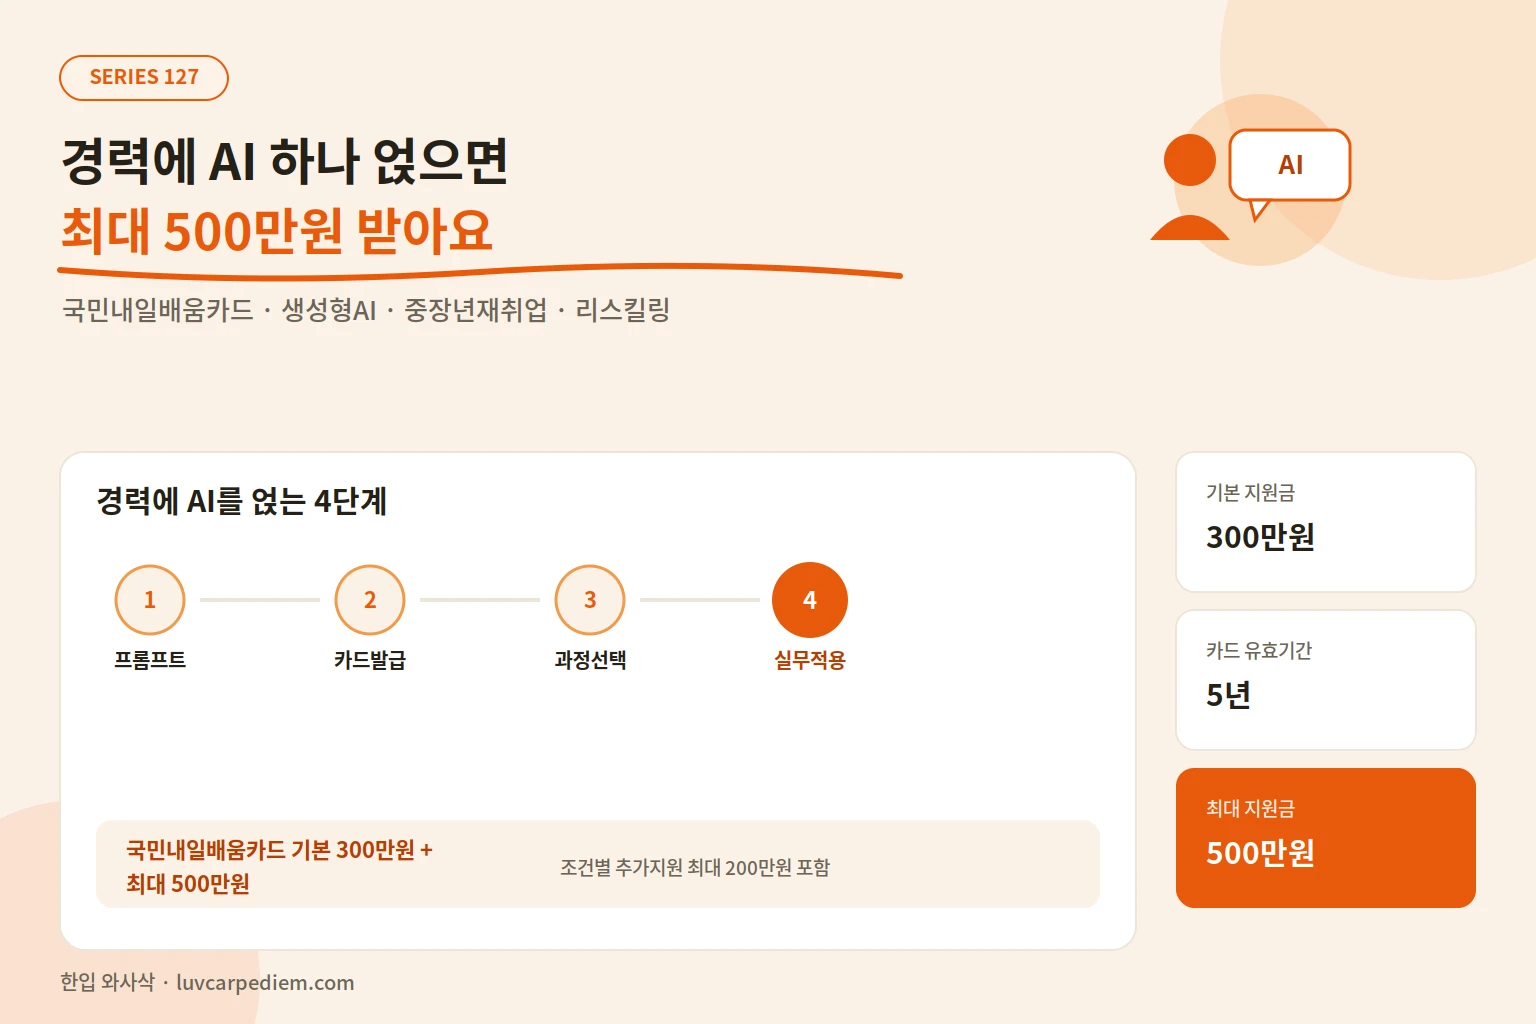
5060세대에게 AI 학습은 코딩이 아니라 20년 넘게 쌓은 경력에 도구 하나를 더하는 일이에요.
국민내일배움카드로 기본 300만원, 조건에 따라 최대 500만원까지 훈련비를 지원받을 수 있어요.
지원 대상과 신청 순서, 놓치기 쉬운 제외 조건까지 정리했어요.

📌 한입 요약
은퇴가 시작되면 부부에게 달라지는 것은 통장 잔고만이 아닙니다. 함께 있는 시간, 집안일의 양, 생활비를 쓰는 방식, 서로에게 기대하는 역할이 한꺼번에 바뀝니다.
그래서 은퇴 후 부부 갈등은 “왜 하루 종일 집에 있어?”, “밥은 누가 해?”, “그 돈을 왜 써?”, “나는 혼자 있을 시간이 없어” 같은 작은 마찰에서 시작되기도 합니다.
이 글에서는 은퇴 후 갈등을 ‘참는 문제’가 아니라 시간·공간·가사·돈·대화의 규칙을 다시 설계하는 문제로 접근합니다. 특히 바로 적용할 수 있는 갈등 해소 대화법과 20분 부부회의, 식사·가사 분담표, 7일 연착륙 실험까지 정리합니다.

📌 한입 요약
한 온라인 커뮤니티에 45세에 은퇴했다는 투자자의 25년 원칙이 화제예요.
현금 50% 유지, 지수 70%+주도주 30% 배분, 전량매도 금지 같은 6가지 규칙인데
공감 가는 부분도 있고, 따라 하면 위험한 부분도 섞여 있어서 하나씩 짚어볼게요.

📌 한입 요약
✅ 은퇴 후 중요한 건 목돈의 크기가 아니라 매달 들어오는 돈이에요
✅ 국민연금·금융소득·임대소득, 3개의 월급을 설계하면 부족액이 확 줄어들어요
✅ 60대·70대·80대마다 필요한 돈이 다르니 3단계로 나눠 계획해야 해요

제목: 97. 외국계 큰손들이 한국 임대주택에 몰려온다, 왜 지금 ‘월세 주택’일까? 슬러그: 요약 추가(발행 시 요약 필드): 네덜란드 연기금이 미국 운용사와 손잡고 한국 임대주택에 3억 달러를 투자한 배경과, 무주택자·1주택자·다주택자별 대응 전략을 정리했습니다. 카테고리: 부동산·세금 태그: 임대주택, 코리빙, 리츠, 부동산투자, 월세시장 포커스 키워드: 임대주택 투자, 한국 임대주택, 월세 현금흐름 메타 설명:
📌 한입 요약
네덜란드 연기금이 미국 운용사와 손잡고 한국 임대주택에 3억 달러를 투자했어요.
글로벌 자본의 관심이 ‘집값 상승’에서 ‘임대 현금흐름’으로 옮겨가고 있다는 신호예요.
무주택자·1주택자·다주택자마다 이 흐름에 대응하는 방법이 달라요.

📌 한입 요약
퇴직금을 일시금으로 받으면 퇴직소득세를 한 번에, 연금으로 받으면 감면받고 나눠 내요.
그런데 연금으로 받아도 ‘연금수령한도’를 넘기면 초과분에 기타소득세 16.5%가 그대로 붙어요.
퇴직금이 클수록(5억원 이상) 한도 안에서 받아도 연 1,500만원 기준 때문에 종합과세 여부를 따져봐야 해요.