
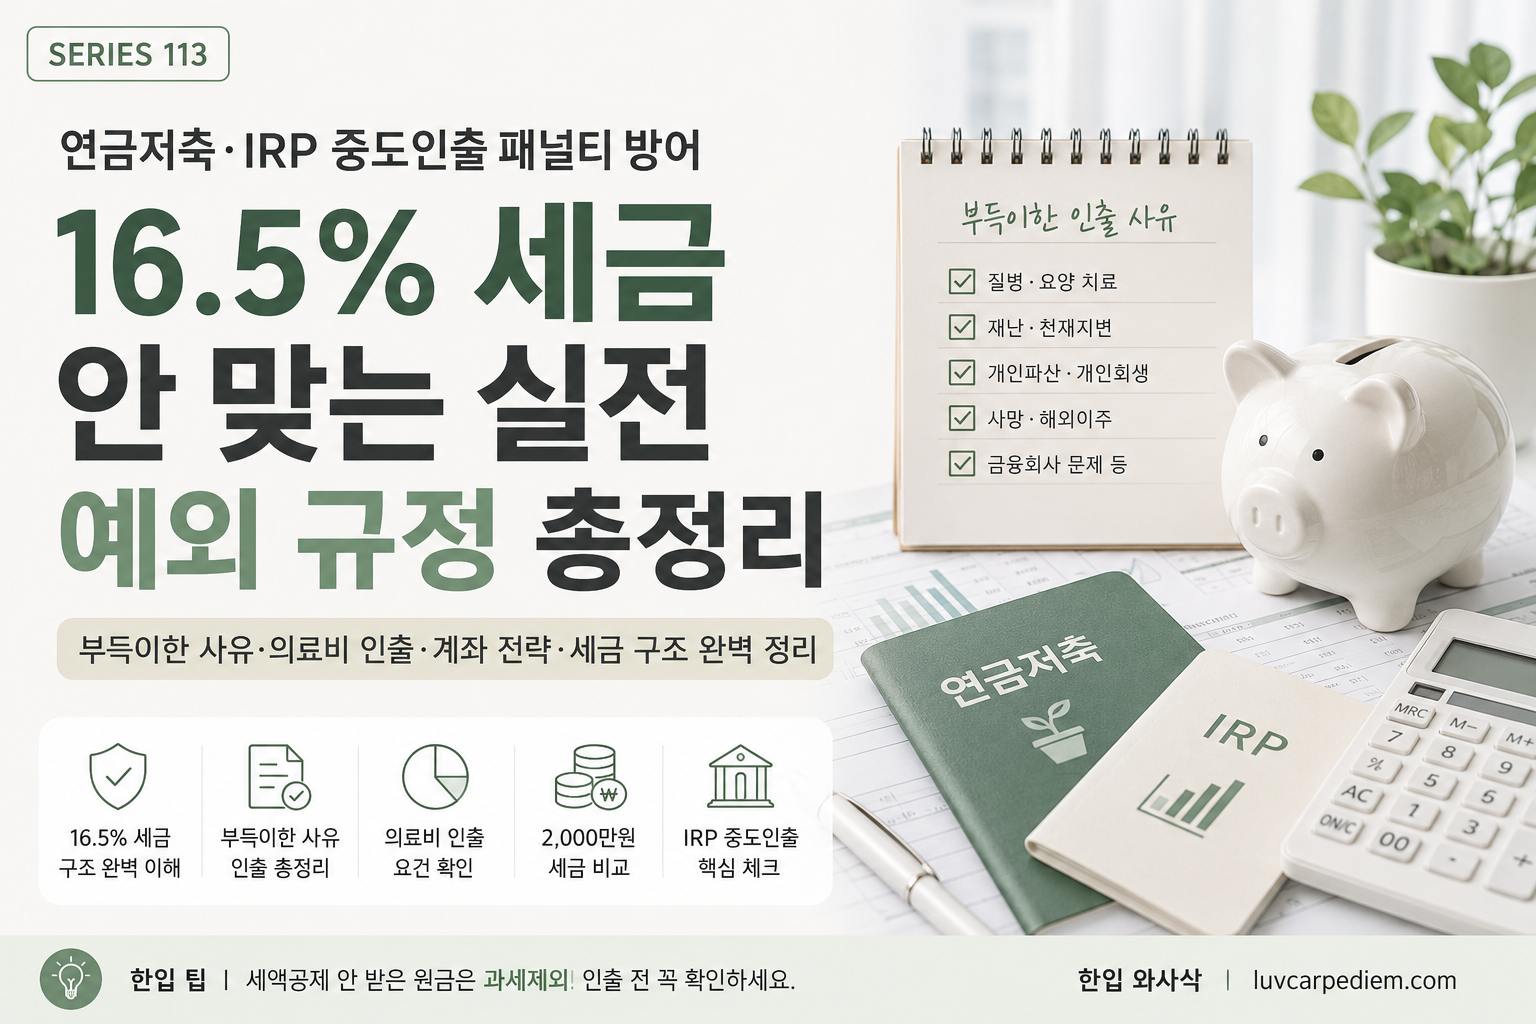
연금저축 IRP 중도인출 16.5% 세금 피하는 법 | 부득이한 사유 총정리

📌 한입 요약

연금저축과 IRP는 노후자산을 만들면서 세액공제 혜택까지 받을 수 있는 대표적인 연금계좌예요. 하지만 급하게 돈이 필요해 중도인출하거나 연금이 아닌 방식으로 꺼내면 세금이 발생할 수 있어요.

흔히 “중도인출하면 무조건 16.5%”라고 알고 있지만 정확한 표현은 달라요. 세액공제를 받은 납입액과 운용수익 등을 연금외수령하면 일반적으로 기타소득으로 과세되고, 원천징수세율은 소득세 15%에 지방소득세를 더해 흔히 16.5%로 설명합니다. 다만 의료목적 등 법에서 정한 부득이한 사유에 해당하면 연금소득으로 과세되는 예외가 있어요.

또한 모든 돈에 세금이 붙는 것도 아니에요. 세액공제를 받지 않은 납입액처럼 과세제외 금액은 별도로 구분해야 합니다. 결국 중요한 것은 “계좌를 깨느냐”가 아니라 어떤 돈을, 어떤 사유로, 어떤 방식으로 인출하느냐예요.

더 읽기

100. 은퇴 후 현금흐름 설계, 국민연금만으로 부족한 이유

국민연금 180만원, 금융소득 100만원, 임대소득 50만원을 더해 월 330만원의 안정적 현금흐름을 만드는 은퇴자산 설계 인포그래픽

📌 한입 요약
✅ 은퇴 후 중요한 건 목돈의 크기가 아니라 매달 들어오는 돈이에요
✅ 국민연금·금융소득·임대소득, 3개의 월급을 설계하면 부족액이 확 줄어들어요
✅ 60대·70대·80대마다 필요한 돈이 다르니 3단계로 나눠 계획해야 해요

더 읽기

84. ETF 적립식 투자, 월 30만 원으로 20년 후 얼마가 될까?

📌 한입 요약
투자를 시작하려면 큰돈이 필요할까요? 꼭 그렇지는 않아요.
매달 30만원씩 꾸준히 넣는 것만으로도 시간이 지나면 복리 효과를 기대할 수 있어요.
월 30만·50만·100만원을 ETF에 적립했을 때 자산이 어떻게 달라지는지, 숫자로 보여드릴게요.

더 읽기

80. 종잣돈 1000만 원으로 월 배당금 500만 원 만든 ETF 장기투자의 힘

📌 한입 요약
종잣돈 1000만원으로 시작한 한 투자자가 8년 만에 월배당 500만원을 만들었습니다.
비결은 성장주·배당주 분산, 적립식 매수, 배당 재투자라는 세 가지 원칙이었습니다.
이 사례를 통해 은퇴자산 만들기의 현실적인 그림을 짚어봤습니다. 화려한 기법 없이도 시간과 원칙만으로 자산을 키운 과정입니다.

더 읽기