시리즈 119. 거치식 투자자의 생존 원칙 ⑤
📌 한입 요약
앱을 멀리하는 ‘심리적 무관심’이 성공의 절반이라면, 나머지 절반은 실무적인 ‘안전장치’입니다. 폭락장에서도 멘탈을 붙잡고 원칙을 지키게 해주는 거치식 투자자의 3가지 필수 안전장치를 구체적으로 알아봅니다.


시리즈 119. 거치식 투자자의 생존 원칙 ⑤
📌 한입 요약
앱을 멀리하는 ‘심리적 무관심’이 성공의 절반이라면, 나머지 절반은 실무적인 ‘안전장치’입니다. 폭락장에서도 멘탈을 붙잡고 원칙을 지키게 해주는 거치식 투자자의 3가지 필수 안전장치를 구체적으로 알아봅니다.

📌 한입 요약
✅ 은퇴 후 중요한 건 목돈의 크기가 아니라 매달 들어오는 돈이에요
✅ 국민연금·금융소득·임대소득, 3개의 월급을 설계하면 부족액이 확 줄어들어요
✅ 60대·70대·80대마다 필요한 돈이 다르니 3단계로 나눠 계획해야 해요
📌 한입 요약
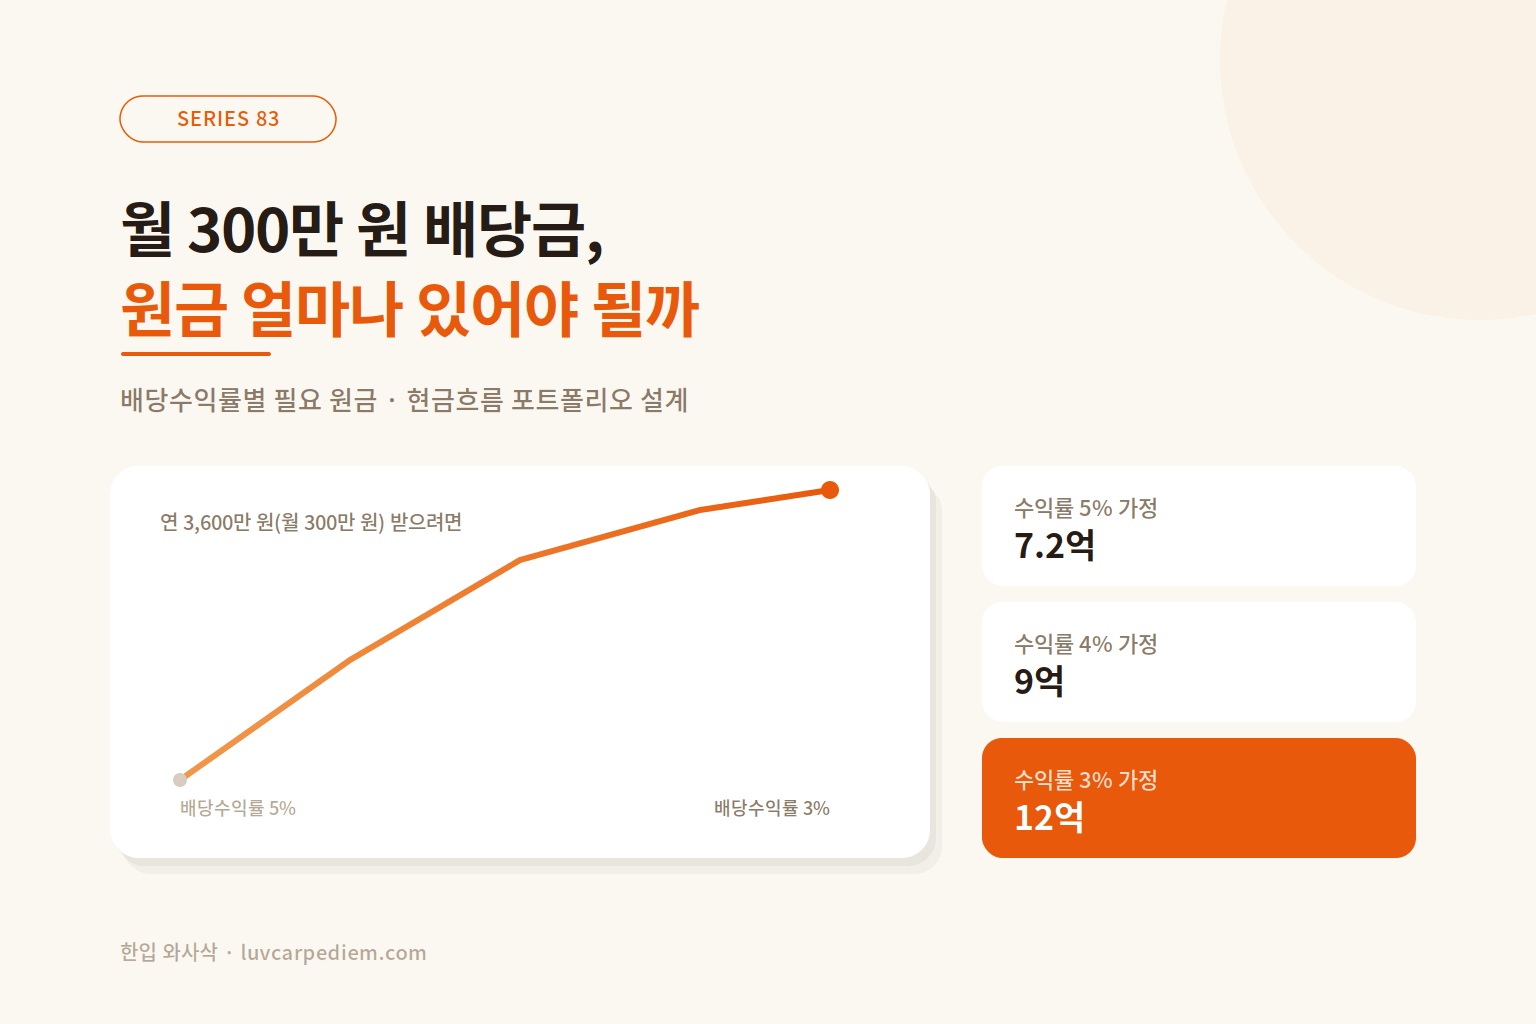
월 300만원, 연으로 치면 3600만원의 배당금이 필요해요.
배당수익률을 몇 %로 잡느냐에 따라 필요한 원금이 3배 넘게 차이 나요.
숫자보다 먼저 봐야 할 건 그 배당금이 어디서 나오는 돈인지예요.
※ 예시 포트폴리오이며 실제 수익률과 배당금은 시장 상황과 투자금 규모에 따라 달라질 수 있습니다.