
📌 한입 요약
성년 자녀가 결혼할 때 부모가 1억5천만원을 지원하는 경우, 조건을 충족하면 기존 증여재산공제 5천만원과 혼인 증여재산공제 1억원을 함께 활용할 수 있어요. 하지만 세금 없이 줄 수 있는 금액과 부모가 노후에 안전하게 줄 수 있는 금액은 전혀 다른 문제입니다. 1억5천만원은 단순히 나누면 월 50만원씩 25년을 쓸 수 있는 돈이기도 해요.
“1억5천만원까지 가능하다는데, 그 정도는 해줘야 하지 않을까?”
자녀 결혼을 앞두면 부모 마음은 복잡해져요. 집값과 전셋값, 결혼비용을 생각하면 조금이라도 더 보태주고 싶고, 주변에서 “요즘은 이 정도는 해준다”는 이야기도 들립니다.
그런데 부모 입장에서는 질문을 하나 더 해야 합니다. “줄 수 있느냐”가 아니라 “주고 나서도 내 노후가 괜찮으냐”는 질문이에요.
먼저 세금부터 정확히 보면
2026년 기준 국세청 안내상 성년 자녀가 직계존속으로부터 증여받을 때 일반 증여재산공제는 10년간 5천만원입니다.
여기에 혼인관계증명서상 혼인신고일 전후 2년 이내에 직계존속으로부터 증여받는 경우에는 일반 공제와 별도로 혼인 증여재산공제 최대 1억원을 적용받을 수 있습니다.
따라서 다른 요건을 충족하고 최근 10년간 기존 공제를 사용하지 않은 성년 자녀라면 총 1억5천만원의 공제 구조를 활용할 수 있어요. 다만 기존 증여 이력 등에 따라 실제 공제액은 달라질 수 있습니다.
💡 한입 인사이트
세금상 공제한도는 ‘부모가 얼마까지 줘도 안전한가’를 정해주는 기준이 아닙니다.
1억5천만원을 노후생활비로 다시 계산해봤습니다
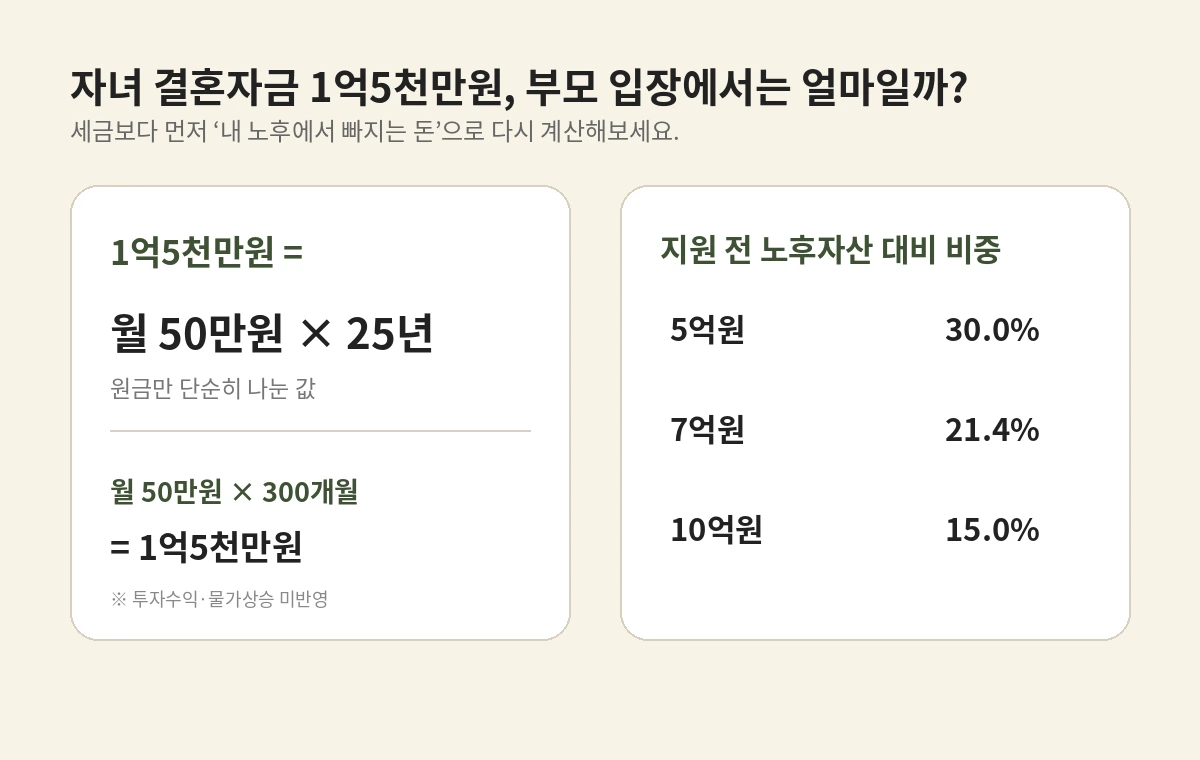
월 50만원 × 25년 = 1억5천만원
투자수익과 물가상승을 빼고 원금만 단순히 나눈 계산입니다. 즉 1억5천만원을 지원한다는 것은 다른 관점에서 보면 노후 25년 동안 매달 50만원씩 쓸 수 있는 원금을 한 번에 내주는 것과 비슷한 규모예요.
내 금융자산이 5억원이라면 이야기가 달라집니다
| 지원 전 노후 금융자산 | 결혼자금 | 단순 비중 | 지원 후 자산 |
|---|---|---|---|
| 5억원 | 1억5천만원 | 30.0% | 3억5천만원 |
| 7억원 | 1억5천만원 | 21.4% | 5억5천만원 |
| 10억원 | 1억5천만원 | 15.0% | 8억5천만원 |
같은 1억5천만원이라도 부모 자산 규모에 따라 충격은 달라요. 지원액보다 지원 후 남는 자산으로 판단해야 합니다.
자녀에게 주기 전에 꼭 계산할 4가지
1. 국민연금이 시작되기 전 소득공백은 없는가
퇴직 후 연금 개시까지 몇 년이 남았다면 그 기간 생활비는 금융자산에서 나와야 할 수 있어요.
2. 부부 월 생활비 부족액은 얼마인가
생활비가 월 350만원이고 연금·기타소득이 250만원이라면 매달 100만원이 부족합니다. 1억5천만원은 이 부족액을 단순 계산으로 약 12년 6개월 메울 수 있는 원금이에요.
3. 향후 큰 지출이 남아 있지 않은가
주택수리, 의료비, 자녀 추가지원, 배우자 간병처럼 은퇴 후에도 목돈이 필요한 순간은 생깁니다.
4. 지원 후에도 비상자금이 남는가
지원 뒤 현금성 자산이 거의 사라지고 부동산만 남는다면 실제 생활은 불편해질 수 있어요.
전액 지원 아니면 0원, 둘 중 하나일 필요는 없습니다
- 부모가 감당 가능한 금액까지만 증여하기
- 일부는 결혼 때, 일부는 향후 주거 마련 시점에 지원하기
- 노후생활비 버퍼를 먼저 확보한 뒤 남는 금액에서 결정하기
📌 기억할 문장
자녀 결혼자금의 적정액은 증여세 공제한도가 아니라, 지원 후 부모의 월 현금흐름이 버틸 수 있는 금액입니다.
한입 결론
혼인 증여재산공제는 유용한 제도지만 세금 없이 줄 수 있다는 이유만으로 1억5천만원이 우리 집의 적정 지원금이 되는 것은 아닙니다.
자녀에게 주기 전에 먼저 내 노후에서 빠지는 돈으로 다시 계산해보세요. 1억5천만원은 월 50만원씩 25년입니다.
함께 읽으면 좋은 글
※ 실제 증여재산공제는 기존 증여 내역, 증여 시점, 거주자 여부 등 개별 조건에 따라 달라질 수 있으므로 증여 전 국세청 또는 세무전문가의 최신 안내를 확인하세요.
