📌 한입 요약
동일한 미국 자산을 담더라도 세금과 계좌 종류에 따라 국장 미직투 비교 결과는 완전히 엇갈릴 수 있어요.
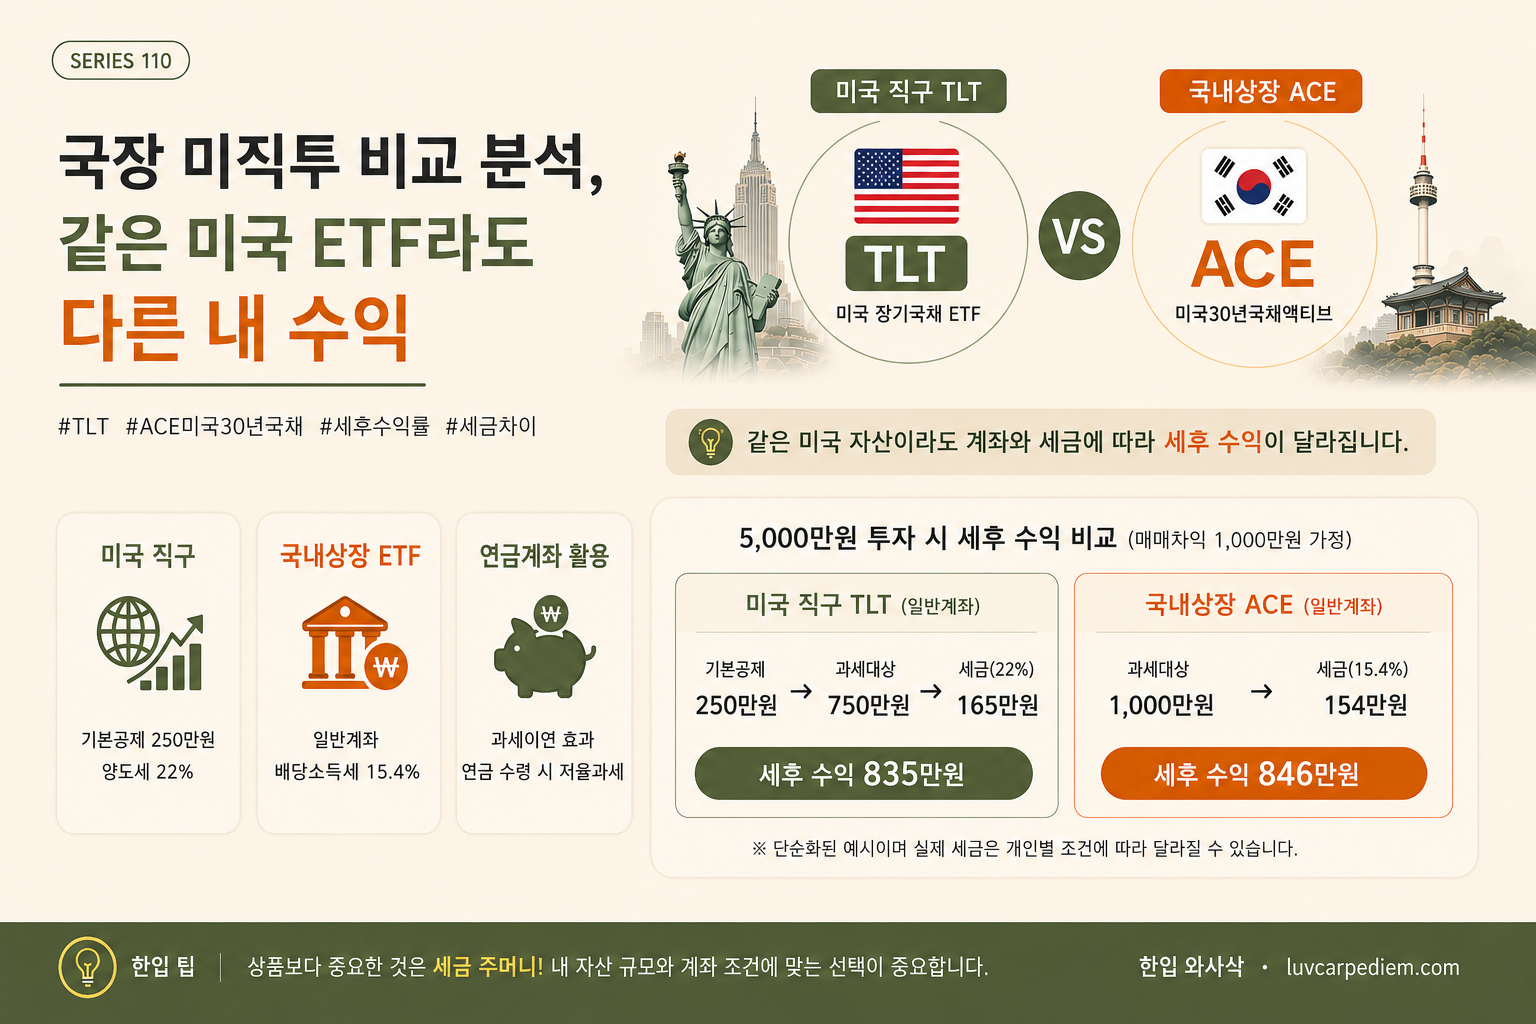
미국 직구(TLT)는 연 250만 원 공제 후 양도세 22%를 내지만, 국내상장형(ACE 미국30년)은 일반 계좌에서 매매차익에 15.4%의 배당소득세를 물어야 하죠.
결국 내 투자 자금의 규모와 연금계좌(IRP/ISA) 활용 여부에 따라 나에게 맞는 가장 유리한 실질 수익률 공식이 달라져요.

📌 한입 요약
동일한 미국 자산을 담더라도 세금과 계좌 종류에 따라 국장 미직투 비교 결과는 완전히 엇갈릴 수 있어요.
미국 직구(TLT)는 연 250만 원 공제 후 양도세 22%를 내지만, 국내상장형(ACE 미국30년)은 일반 계좌에서 매매차익에 15.4%의 배당소득세를 물어야 하죠.
결국 내 투자 자금의 규모와 연금계좌(IRP/ISA) 활용 여부에 따라 나에게 맞는 가장 유리한 실질 수익률 공식이 달라져요.

📌 한입 요약
은퇴자산은 “어떤 계좌부터 비우느냐”보다 “각 계좌의 세금 규칙을 지키며 필요한 만큼만 꺼내느냐”가 핵심이에요.
연금계좌는 정해진 방식으로 수령해야 낮은 세율이 적용되고, 사적연금은 연 1,500만원이 중요한 기준선이에요.
생활비 버킷을 먼저 만들어두면 시장이 나쁜 해에 억지로 자산을 팔지 않아도 돼요.
📌 한입 요약
ISA, IRP, 연금저축, 셋 다 절세 계좌라고 뭉뚱그려 부르지만 구조는 완전히 달라요.
세액공제만 놓고 보면 연금저축 600만원, IRP까지 합쳐서 900만원이 기본 한도예요.
어떤 계좌부터 채우느냐에 따라 같은 소득이라도 돌려받는 세금이 크게 갈려요.