

📌 한입 요약
✅ 은퇴 후 중요한 건 목돈의 크기가 아니라 매달 들어오는 돈이에요
✅ 국민연금·금융소득·임대소득, 3개의 월급을 설계하면 부족액이 확 줄어들어요
✅ 60대·70대·80대마다 필요한 돈이 다르니 3단계로 나눠 계획해야 해요
은퇴할 때 5억이 있으면 충분할까요
은퇴 준비 얘기 나오면 다들 “얼마 모아야 하나요”부터 물어봐요. 근데 진짜 중요한 질문은 따로 있어요. “매달 얼마가 들어오나요”거든요.
국민연금공단에 따르면 2026년 3월 기준 전체 수급자 1인당 월평균 지급액은 64.6만원이에요. 가입기간 20년 이상인 노령연금 수급자로 범위를 좁히면 2025년 12월 기준 평균 113만원까지 올라가요. 그래도 이 돈만으로 생활비를 다 채우기는 쉽지 않죠.
그래서 오늘은 국민연금만 바라보지 않고, 은퇴 현금흐름을 어떻게 설계하는지 실제 사례로 뜯어볼게요.
김씨 부부 이야기로 살펴볼게요
62세 김씨 부부는 은퇴 후 목표 생활비를 월 350만원으로 잡았어요. 국민연금 180만원, 소형 상가 임대소득 50만원이 매달 들어와요. 자가 보유에 금융자산 3억원, 퇴직연금은 별도예요. 겉보기엔 꽤 준비된 편이죠. 그런데 계산해보면 이렇게 나와요.
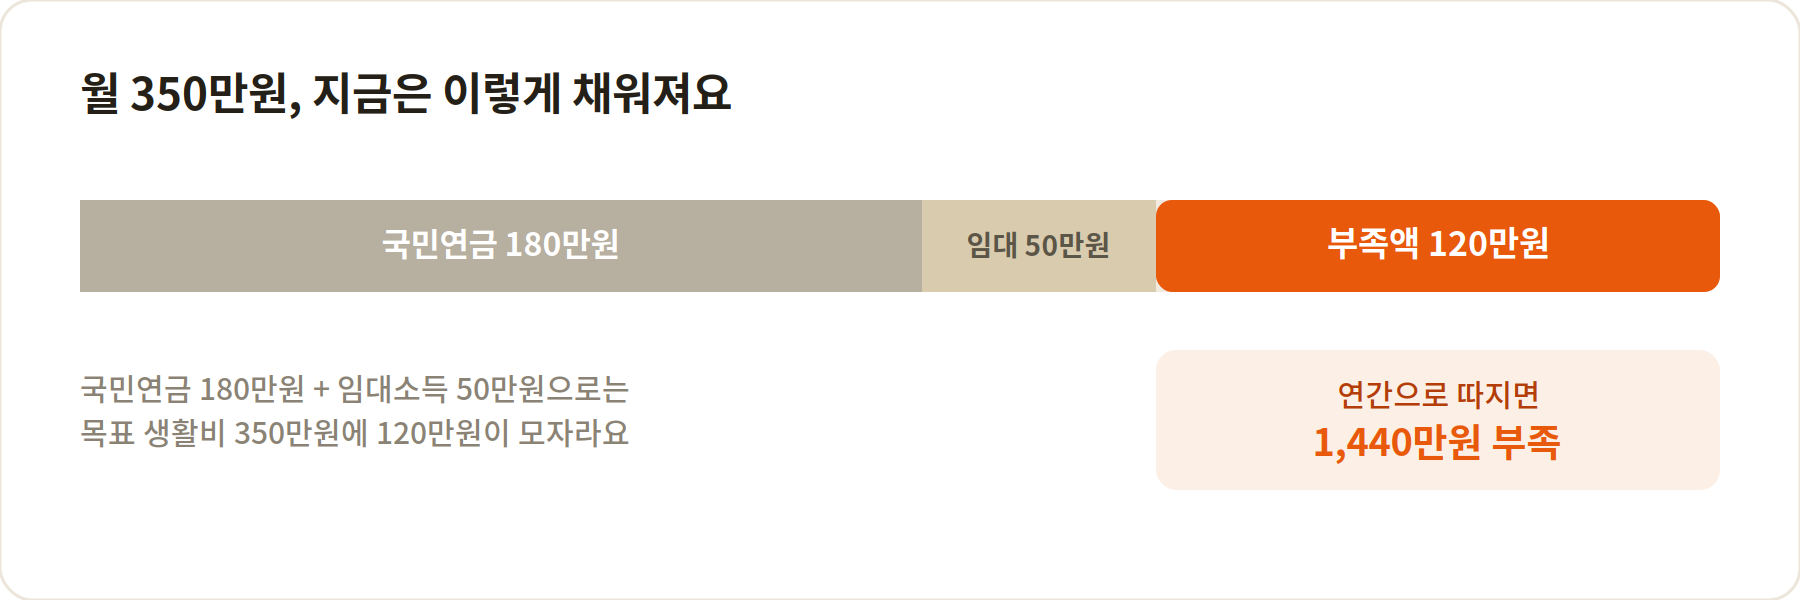
연간으로 따지면 120만원 × 12개월 = 1,440만원이 부족해요. 이 돈을 금융자산에서 계속 꺼내 쓰기만 하면 원금은 생각보다 빠르게 줄어들어요.
3개의 현금흐름으로 부족액을 줄여보면
여기서 관점을 바꿔봐요. 3억원을 “그냥 갖고 있는 돈”이 아니라 “현금흐름을 만들어내는 자산”으로 재배치하는 거예요.
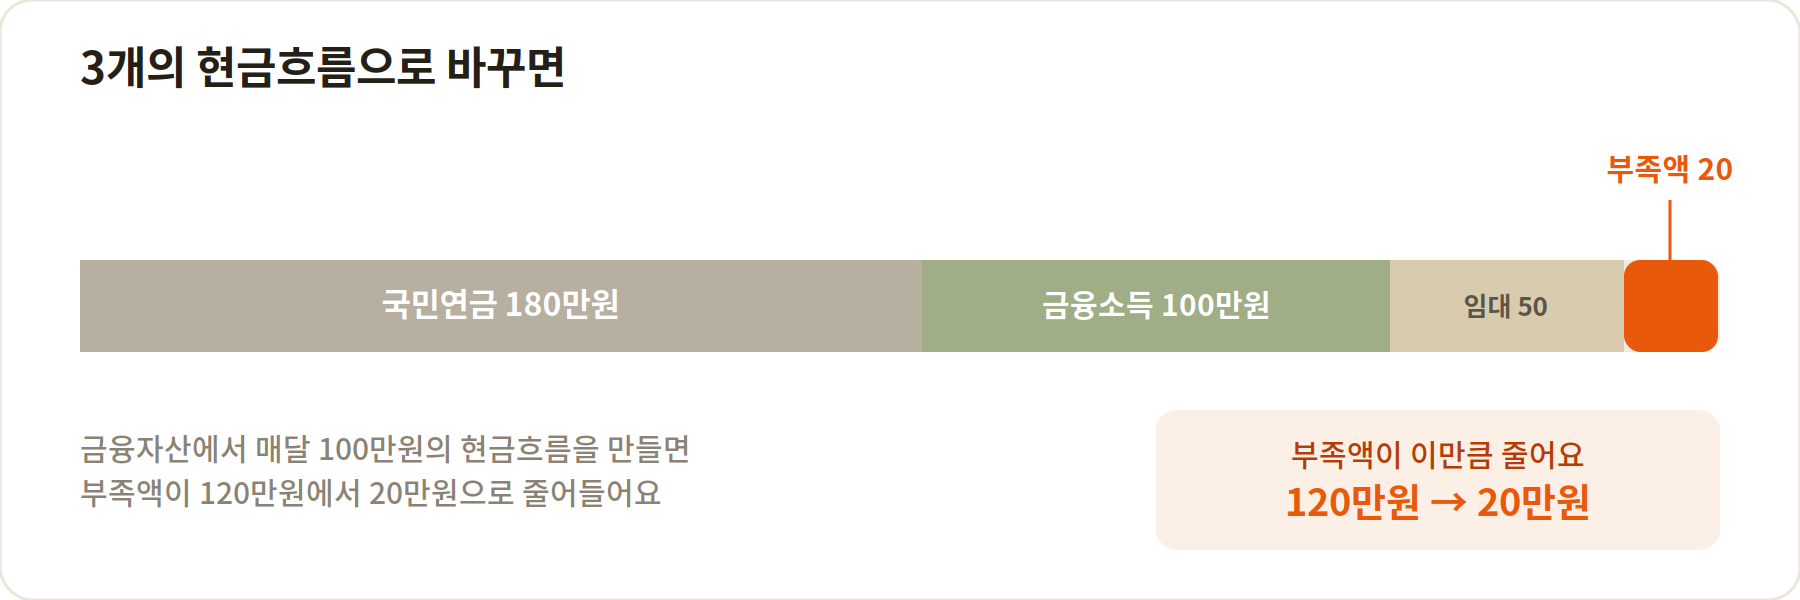
자산을 소비하는 구조에서 현금흐름을 만드는 구조로 바꾸자, 부족액이 120만원에서 20만원으로 줄었어요. 이게 오늘 글에서 제일 중요한 포인트예요.
금융자산 3억원에서 월 100만원을 만들려면
월 100만원이면 연 1,200만원, 3억원 기준으로 단순 계산하면 연 4% 수익률이 필요해요. 근데 여기 함정이 있어요. 연 4% 수익률이 매년 4%의 현금이 들어온다는 뜻은 아니거든요. 세금도 붙고, 투자상품 가격도 오르내리고, 배당이 줄어들 수도 있어요.
그래서 3억원을 한 바구니에 담지 않고 이렇게 나눠보는 걸 추천해요.
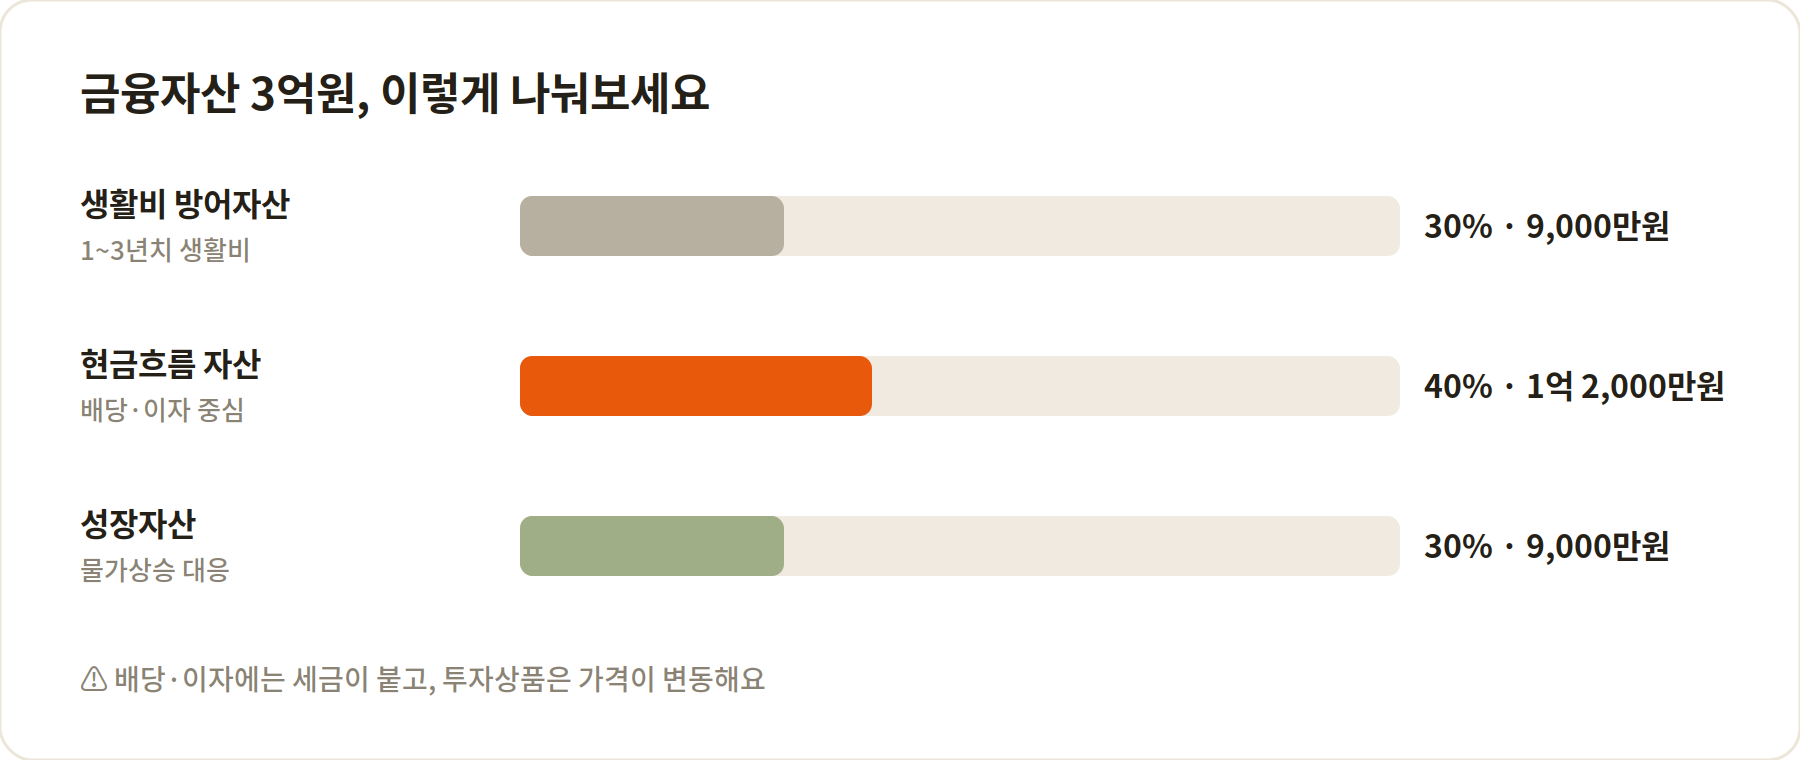
⚠️ 배당·이자에는 세금이 붙고, 투자상품은 가격이 변동한다는 점은 꼭 감안해야 해요.
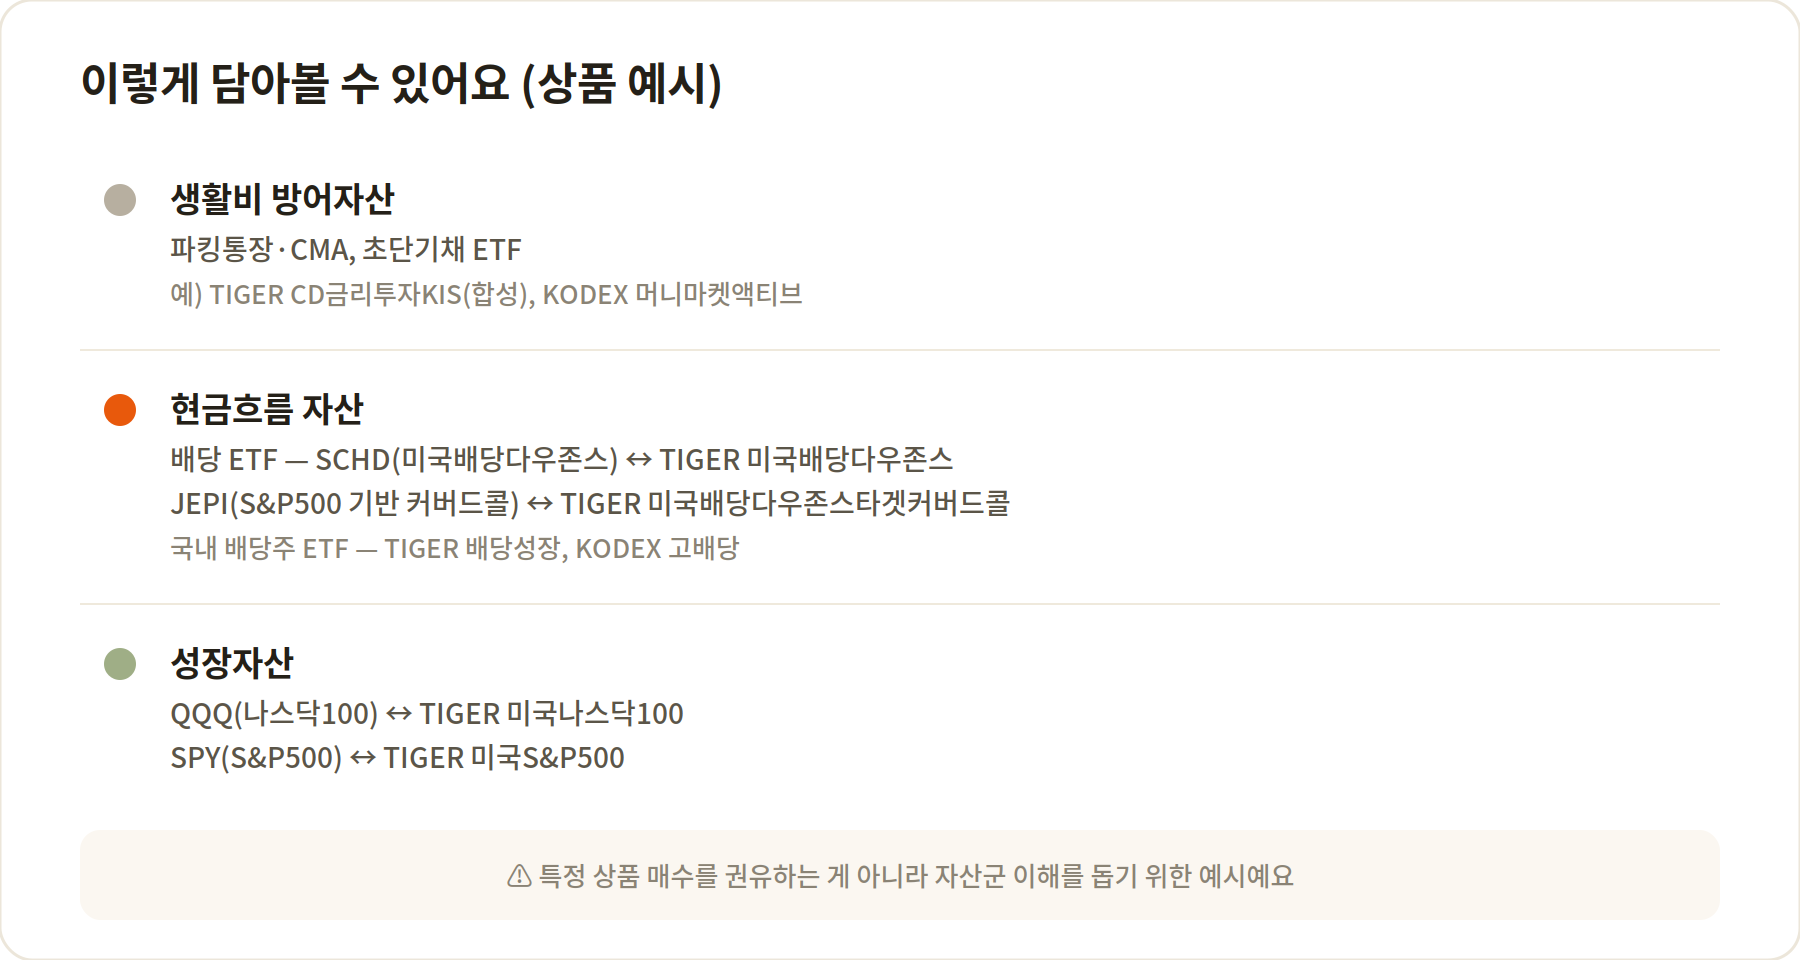
세 가지 자산군을 실제로 어떤 상품으로 채울 수 있는지 예시를 준비했어요. 미국 ETF는 국내 상장된 대안 상품도 함께 알아두면 환전이나 해외 세금 신고 없이 접근할 수 있어요.
월 350만원은 어떻게 구성해야 할까요
생활비도 한 덩어리로 보지 말고 항목별로 뜯어봐야 해요.
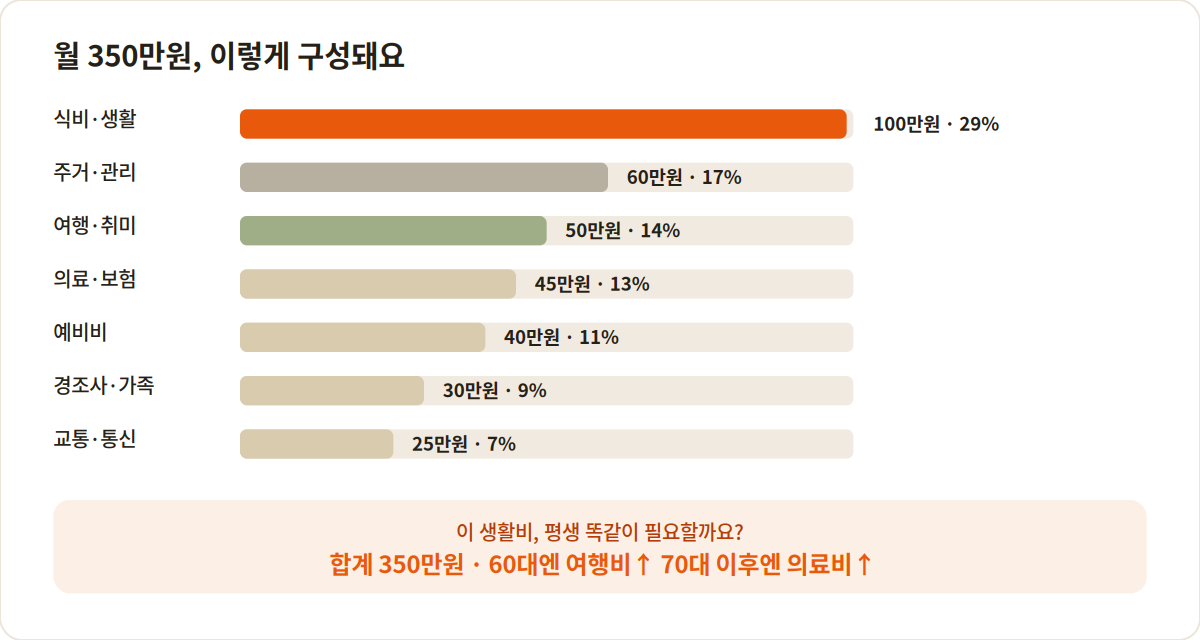
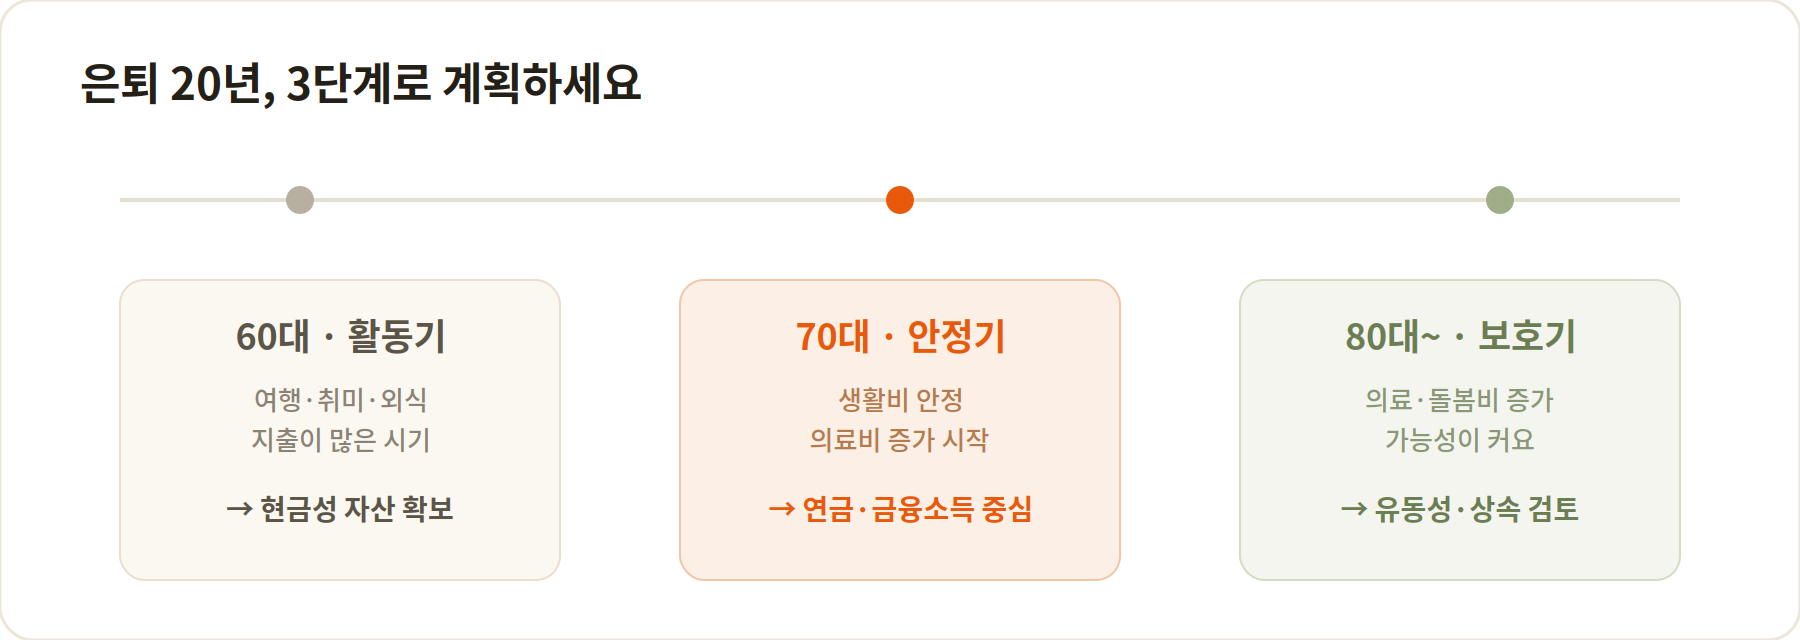
여기서 질문 하나 드릴게요. 이 350만원이 평생 똑같이 필요할까요? 아니에요. 60대는 여행·취미 비중이 크고, 70대 넘어가면 의료·돌봄비가 커지는 경우가 많아요. 은퇴 20년을 하나의 숫자로 뭉뚱그리면 계획이 어긋나기 쉬워요.
은퇴 20년, 3단계로 현금흐름을 계획하세요
국민연금, 무조건 많이 받을수록 좋을까요
이것도 단순하지 않아요. 국민연금은 일정 소득을 초과하면서 노령연금을 받으면 일정 기간 연금액이 감액될 수 있는 제도가 있어요. 2026년 기준 A값은 319만 3,511원이에요. 다만 적용 기준과 시점은 개인 상황에 따라 다르니, 본인 수급 시점에 국민연금공단에서 직접 확인하는 게 정확해요.
나의 ‘월급 만들기’ 직접 계산해보세요
숫자를 넣으면 자동으로 계산돼요. 마이너스가 나오면 지금 계획한 현금흐름이 목표보다 넉넉하다는 뜻이에요.
💡 한입 팁
부족액이 나왔다면 이 순서로 점검해보세요.
1. 지출 구조 다시 보기
2. 연금 수령 전략 점검(연기수급 등)
3. 금융소득 확대(배당·이자 자산 비중 조정)
4. 임대소득 만들기 검토
5. 일하는 소득 유지(부분 은퇴 등)
이런 분에게 적합합니다
✔ 은퇴를 5~10년 앞두고 자산 재배치를 고민 중인 분
✔ 국민연금만으로 생활비가 채워질지 궁금한 분
✔ 목돈은 있지만 “이걸 어떻게 굴려야 하나” 막막한 분
한입 결론
은퇴 준비는 5억원을 만드는 게임이 아니에요. 내가 필요한 생활비가 월 350만원이라면, 국민연금 180만원·금융소득 100만원·임대소득 50만원처럼 매달 들어오는 돈의 구조를 만드는 게임이에요. 그리고 그 350만원이 60대, 70대, 80대에도 똑같이 필요한지 다시 계산하는 것도 중요해요. 목돈의 크기보다 현금흐름의 구조. 이게 은퇴 후 돈이 떨어지지 않게 만드는 첫 번째 원칙이에요.
🔗 함께 읽으면 좋은 글
- 은퇴 후 생활비 얼마나 필요할까 계산법
- ISA와 IRP, ETF는 어디에 담아야 세금을 가장 아낄까
- IRP 방치하면 손해예요, 실제 운용 전략 3단계
- 채권 ETF, 금리 하락기 투자 가이드
📌 팩트체크 & 출처
· 국민연금 전체 수급자 1인당 월평균 지급액 64.6만원(2026년 3월 기준) — 국민연금공단
· 가입기간 20년 이상 노령연금 수급자 평균 수령액 113만원(2025년 12월 기준) — 국민연금공단
· 2026년 국민연금 A값 319만 3,511원 — 국민연금공단
⚠️ 투자 유의
이 글은 일반적인 정보 제공을 위한 것으로, 특정 금융상품 투자를 권유하지 않습니다. 개인의 자산 상황, 소득, 세율에 따라 결과는 달라질 수 있으니 실제 자산 배분은 반드시 전문가와 상담 후 결정하세요.
