

📌 한입 요약
✅ 생활비만 계산해도 60세 은퇴 후 90세까지 약 12억 6천만원이 필요해요
✅ 근데 노후 준비 자신감이 가장 높은 가구의 실제 총자산은 13억 4천만원 정도예요
✅ 중요한 건 총액이 아니라 그 안에서 금융자산이 차지하는 비중, 즉 현금흐름 구조예요
은퇴자금, 얼마면 충분할까요
“10억이면 되나요, 20억은 있어야 하나요?” 은퇴자금 얘기만 나오면 항상 이 질문으로 시작해요. 근데 실제 통계를 보면 답이 좀 더 명확해져요. 오늘은 생활비 기준으로 계산한 필요자금과, 실제로 노후 준비가 잘 됐다고 느끼는 가구의 자산 규모를 같이 놓고 비교해볼게요.
생활비만 계산해도 12억 6천만원이 필요해요
통계청 2024년 가계금융복지조사에 따르면 은퇴한 부부의 적정 생활비는 월 336만원이에요. 60세에 은퇴해서 90세까지 산다고 가정하면 30년, 360개월이 필요해요.
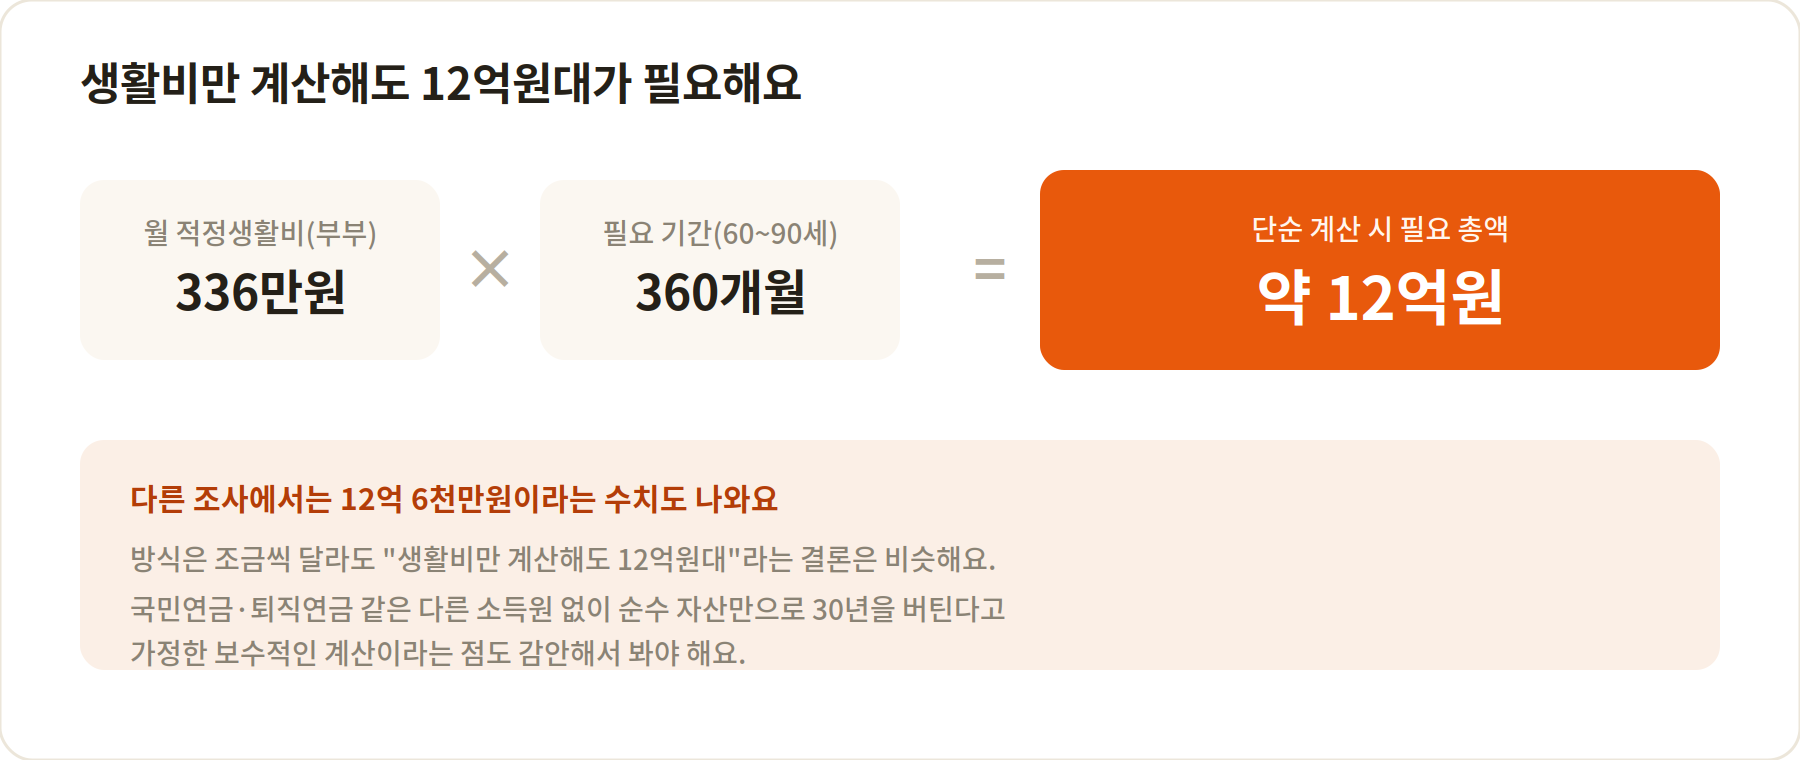
비슷한 방식으로 계산한 다른 조사에서는 12억 6천만원이라는 수치도 나와요. 방식은 조금씩 달라도, “생활비만 계산해도 12억원대”라는 결론은 비슷해요. 물론 이건 국민연금·퇴직연금 같은 다른 소득원 없이 순수하게 자산만으로 30년을 버틴다고 가정한 보수적인 계산이에요.
그런데 실제로 준비된 가구는 이 정도예요
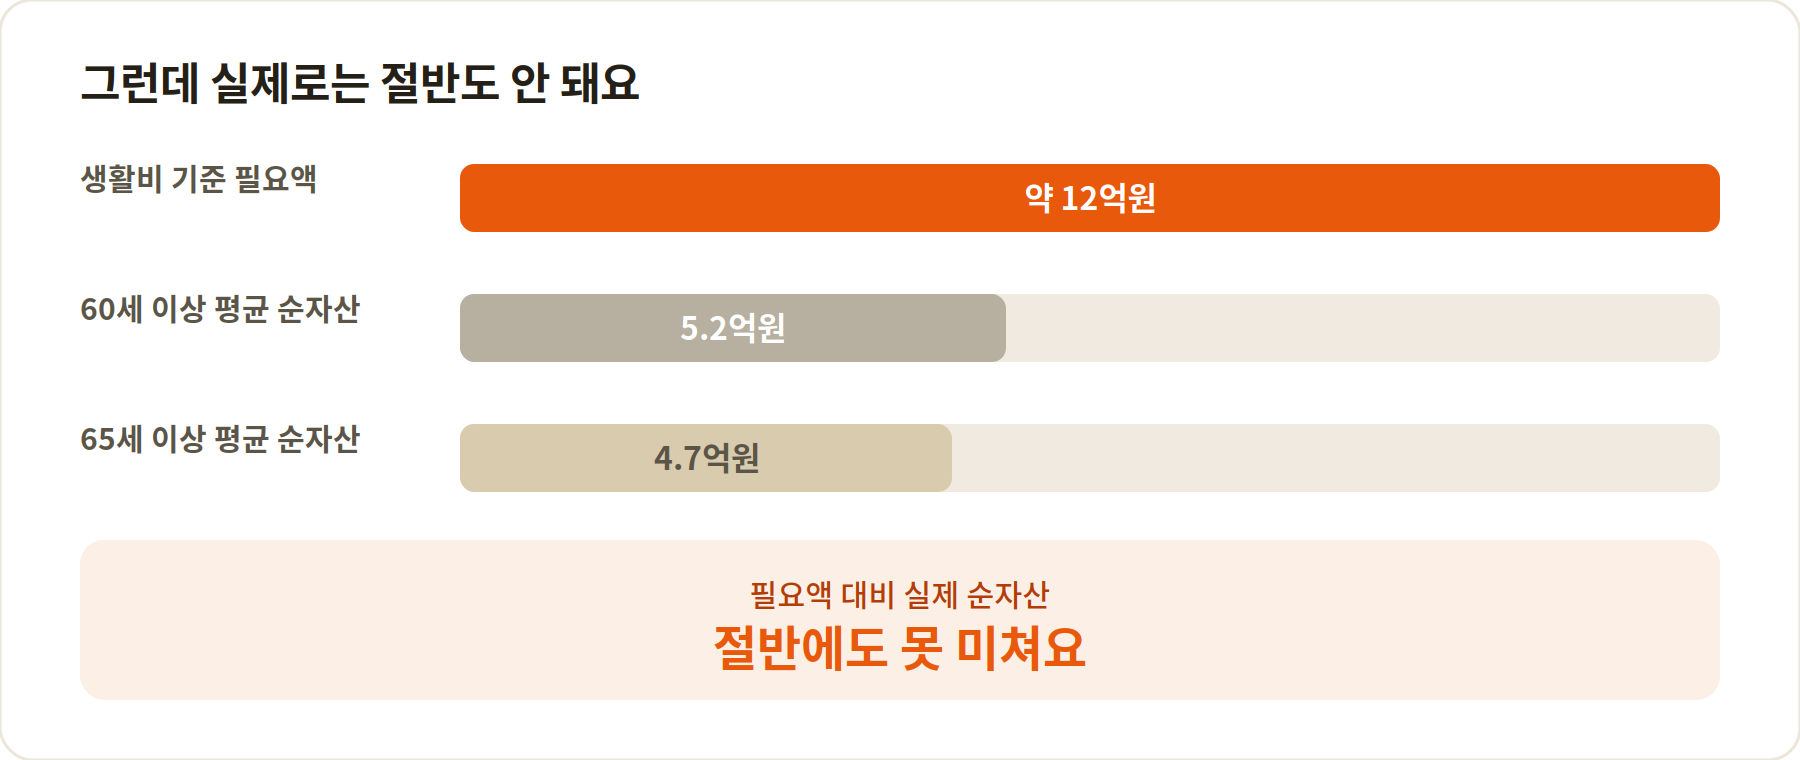
그럼 실제 가구들은 얼마나 갖고 있을까요? 통계청 자료 기준 60세 이상 가구의 평균 순자산은 약 5억 2천만원, 65세 이상으로 좁히면 약 4억 7천만원 정도예요. 앞서 계산한 12억원대 필요자금과 비교하면 절반에도 못 미치는 수준이에요.
노후 준비 자신감이 가장 높은 가구는 이렇게 달라요
KB금융지주경영연구소가 50대 가구주 가정을 노후 준비 자신감 기준으로 5등급 나눠 분석한 결과가 흥미로워요. 자신감이 가장 높은 최고 등급 가구를 보면, 수도권과 비수도권에서 완전히 다른 그림이 나와요.

수도권 최고등급 가구는 총자산이 32억원으로 훨씬 크지만, 흥미롭게도 노후 준비 자신감은 비수도권 13억 4천만원 가구가 더 높았어요. 이유는 금융자산 비중이에요. 비수도권 가구는 총자산 중 금융자산이 25%를 차지하는데, 이게 고정지출이 낮은 지역 특성과 맞물려 매달 쓸 수 있는 현금흐름을 더 넉넉하게 만들어준 거예요.
결국 중요한 건 총액이 아니라 구조예요
부동산은 마음의 평안은 주지만, 당장 다음 달 카드값이나 병원비를 내주진 않아요. 10억짜리 집을 갖고 있어도 방 한 칸을 떼어 팔 수는 없으니까요. 통계청 자료를 봐도 60세 이상 가구주 가구는 총자산의 82% 이상이 부동산 같은 실물자산에 묶여 있고, 금융자산은 20% 안팎에 그쳐요. 이 비율이 낮을수록 “자산은 있는데 쓸 돈이 없는” 상황에 놓이기 쉬워요.
그래서 은퇴자금 목표를 잡을 때는 “얼마를 모을까”보다 “그중 얼마를 현금흐름으로 만들 수 있게 쪼갤까”를 같이 고민하는 게 훨씬 현실적이에요.
나는 어느 정도일까요
- 총자산(집 포함)이 12~13억원대라면 → 통계상 상위권 노후 준비 수준에 해당해요
- 총자산 중 금융자산 비중이 20% 미만이라면 → 현금흐름 확보 전략을 우선 고민해볼 시점이에요
- 순자산이 5억원 안팎이라면 → 통계상 60대 평균 수준, 국민연금·주택연금 등 추가 현금흐름 설계가 특히 중요해요
💡 한입 팁
집을 팔지 않고도 현금흐름을 늘리는 방법 중 하나가 주택연금이에요. 93번 글에서 국민연금과 주택연금을 같이 받는 방법을 다뤘으니 참고해보세요.
이런 분에게 적합합니다
✔ 은퇴자금 목표액이 감이 안 잡히는 분
✔ 자산은 있는데 현금흐름이 부족하다고 느끼는 분
✔ 부동산 비중이 높아 자산 재배치를 고민 중인 분
한입 결론
생활비만 계산해도 12억원대가 필요하지만, 노후 준비 자신감이 가장 높은 가구의 실제 자산도 13억원대예요. 숫자만 보면 비슷해 보이지만 핵심은 다른 데 있어요. 총자산이 얼마냐보다, 그중 얼마가 매달 쓸 수 있는 현금흐름으로 바뀌어 있느냐가 진짜 노후 준비의 차이를 만들어요.
🔗 함께 읽으면 좋은 글
📌 팩트체크 & 출처
· 은퇴부부 적정생활비 월 336만원, 60세~90세 30년 기준 계산 — 통계청 「2024년 가계금융복지조사」, 미래에셋투자와연금센터 재인용
· 60세 은퇴 후 90세까지 필요 생활비 약 12억 6천만원 — 사설 연구소 조사, KBS ‘더 보다’ 보도 인용
· 60세 이상 가구 평균 순자산 약 5억 2천만원, 65세 이상 약 4억 7천만원, 60세 이상 가구주 실물자산 비중 82.4% — 통계청 가계금융복지조사, KDI·미래에셋투자와연금센터 재인용
· 노후 준비 자신감 최고등급 가구 총자산·금융자산 비중(비수도권 13.4억원/25%, 수도권 32억원/20%) — KB금융지주경영연구소 조사 보도
⚠️ 투자 유의
이 글에 인용된 금액은 여러 기관의 조사·통계를 재구성한 참고용 수치이며, 개인의 필요 노후자금은 소비 수준·거주지역·건강 상태 등에 따라 크게 달라질 수 있습니다. 정확한 노후 설계는 재무 전문가와 상담하시길 권해요.
