
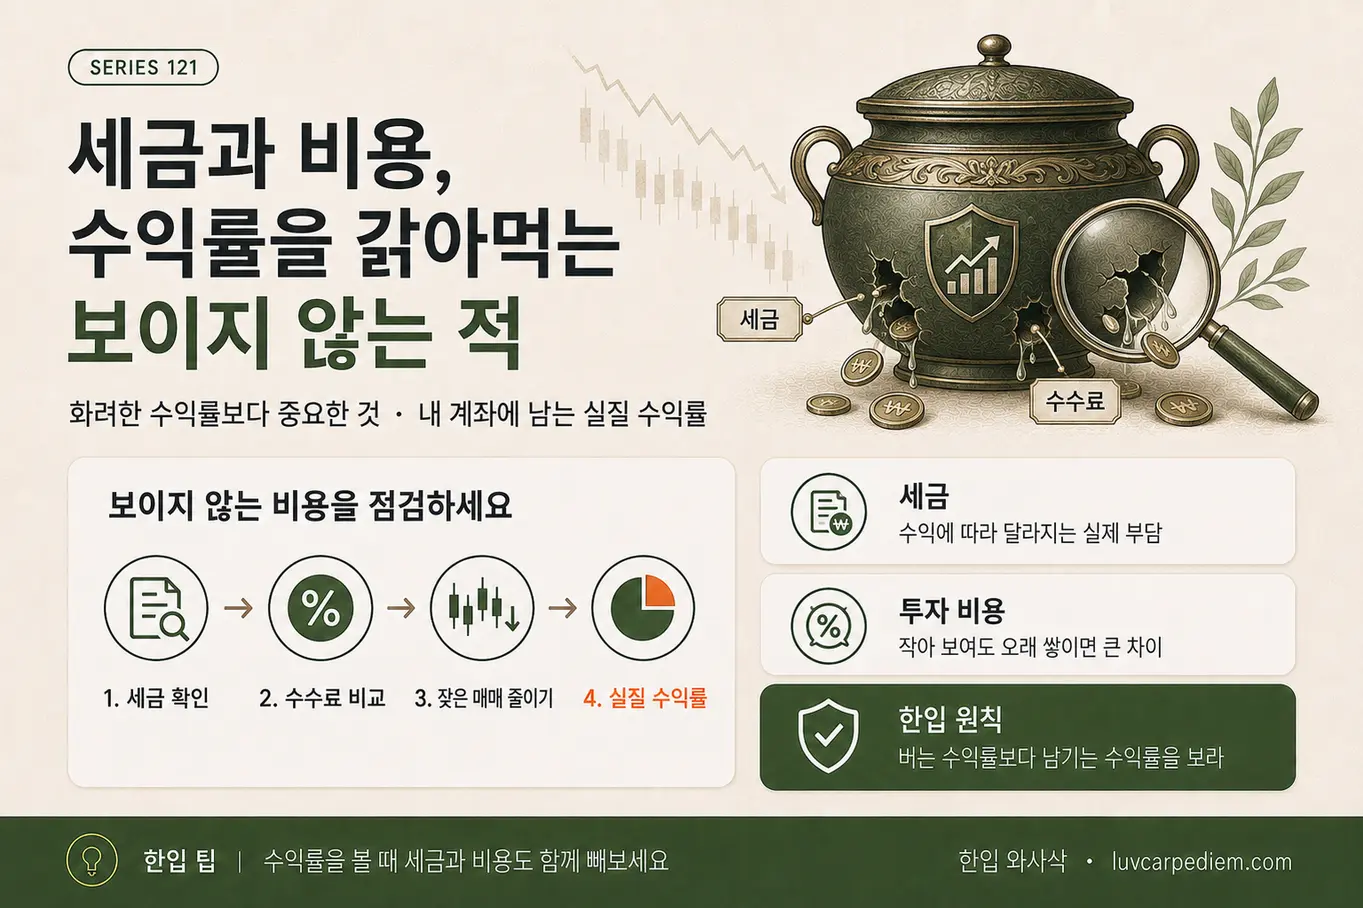
시리즈 121. 거치식 투자자의 생존 원칙 ⑦
📌 한입 요약
거치식 투자자가 제일 놓치기 쉬운 게 있어요. 시장이 아니라 ‘세금과 비용’이 수익률을 갉아먹고 있다는 사실이에요.
매매수수료, 운용보수, 배당소득세, 양도소득세까지 다 더하면 연 수익률의 1~2%p가 조용히 사라져요.
오늘은 계좌 종류별로 실제 금액이 얼마나 차이 나는지 계산해볼게요.
왜 갑자기 세금 얘기냐고요?
거치식 투자는 한 번 넣고 오래 묻어두는 방식이라 매매 타이밍보다 계좌 구조가 수익률을 더 크게 좌우해요. 같은 종목, 같은 수익률이어도 어느 계좌에 넣었느냐에 따라 손에 쥐는 돈이 달라지거든요.
문제는 이 차이가 통장 잔고에 ‘한 방’으로 찍히지 않는다는 거예요. 매달 조금씩, 눈에 안 띄게 빠져나가서 10년쯤 지나야 그 크기를 실감하게 돼요.
내 계좌에서 매년 조용히 빠져나가는 돈들
거치식 투자자가 부담하는 비용은 크게 네 가지예요.

혼자 보면 작아 보이지만, 거치식 투자는 원금이 크고 기간이 길어서 이 %들이 복리처럼 쌓여요.
1억원을 굴리면 계좌별로 얼마나 차이날까
배당수익률을 연 3%로 가정하고, 같은 돈을 일반위탁계좌·ISA·연금저축(IRP 포함)에 넣었을 때 배당소득세 부담을 비교해봤어요.

* ISA는 순소득 200만원(서민형·농어민형은 400만원)까지 비과세, 초과분은 9.9%(지방세 포함) 분리과세로 계산. 단, ISA는 연 2,000만원·5년간 최대 1억원이라는 납입한도가 있어서 3억원·5억원을 한 번에 다 넣을 수는 없어요. 위 그래프는 ‘같은 배당소득이 ISA 과세구조로 잡혔을 때’를 가정한 비교값이에요.
연금저축·IRP는 아예 다른 게임이에요
연금저축·IRP는 배당소득세를 당장 떼지 않고 나중으로 미뤄줘요(과세이연). 게다가 연 900만원까지 넣으면 13.2~16.5% 세액공제까지 받을 수 있어서, 배당소득세 절세와는 별개로 ‘넣는 순간’ 돈이 돌아와요. 다만 55세 이전에 중도 인출하면 16.5% 기타소득세가 붙으니, 이건 은퇴자금 전용 계좌로 접근해야 해요.
그래서 뭘 어떻게 해야 하나요
매년 나가는 생활비 여유자금은 ISA로 비과세 한도를 최대한 활용하고, 진짜 은퇴자금은 연금저축·IRP로 돌려서 세액공제까지 챙기세요. 그러고 남는 돈만 일반계좌에서 자유롭게 굴리는 순서가 세금 측면에서는 가장 효율적이에요.
💡 한입 팁
ISA 만기자금을 연금계좌로 옮기면 이전 금액의 10%(최대 300만원)를 추가 세액공제 받을 수 있어요. ISA로 비과세 혜택을 챙기고 만기 때 연금계좌로 갈아타면, 절세 효과가 한 번 더 쌓여요.
📚 추천 책은 인덱스펀드의 아버지 존 보글의 《모든 주식을 소유하라》예요. 보글은 이 책에서 “투자에서는, 지불하지 않는 만큼 얻는다”고 말해요. 비용 1%p는 사소해 보여도 장기 수익률에서는 절대 사소하지 않다는, 이 글 전체를 관통하는 메시지와 정확히 맞닿아 있어요.
이런 분에게 적합합니다
✔ 배당주·배당ETF 위주로 거치식 투자하는 분
✔ 매년 세금이 얼마나 빠져나가는지 정확히 계산해본 적 없는 분
✔ ISA·연금저축·IRP 중 뭐부터 채워야 할지 헷갈리는 분
한입 결론
수익률을 갉아먹는 건 폭락장만이 아니에요. 매년 조용히 빠져나가는 세금과 비용도 만만치 않은 적이에요. 계좌 구조 한 번 손보는 게, 어설픈 종목 교체보다 확실한 수익률 방어법일 수 있어요.
🔗 함께 읽으면 좋은 글
거치식 투자자가 반드시 마련해야 할 필수 안전장치
연금저축 IRP 중도인출 16.5% 세금 피하는 법 | 부득이한 사유 총정리
국장 미직투 비교 분석, 같은 미국 ETF라도 내 통장에 남는 진짜 수익률의 비밀
📌 팩트체크 & 출처
배당소득세율(15.4%), 해외주식 양도소득세(22%, 연 250만원 기본공제), ISA 비과세 한도(일반형 200만원·서민형 400만원)와 납입한도(연 2,000만원·5년 누적 1억원), 연금저축·IRP 세액공제 한도(연 900만원, 13.2~16.5%)는 2026년 8월 14일 기준 국세청·금융투자협회 공개 자료를 기준으로 정리했어요.
⚠️ 투자 유의
이 글의 세율·한도는 2026년 8월 14일 기준이며, 국회 심의 중인 2026년 세제개편안에 따라 향후 변경될 수 있어요. 실제 절세 전략은 개인의 소득·자산 구조에 따라 달라지므로, 계좌 개설이나 전환 전 세무사·금융회사 상담을 통해 최종 확인하시길 권해요. 이 글은 투자 권유가 아니며 특정 상품 매수를 추천하지 않아요.
